.
El bonus malus del seguro del coche es el sistema que determina si pagas menos o más por tu póliza según tu historial de siniestros. Si llevas varios años sin tener ninguno con culpa, probablemente estés pagando menos que un conductor recién estrenado, aunque conduzcáis el mismo modelo de coche. Eso es el sistema de bonus malus, y entender cómo funciona te puede ahorrar bastante dinero a la hora de renovar póliza.
En resumen: el bonus
malus es un descuento o recargo sobre tu póliza según tus siniestros con culpa. Cada aseguradora tiene su propia escala. Tu historial de los últimos 5 años se consulta al cambiar de compañía, y si no lo hacen por ti, puedes pedir el certificado de siniestralidad a tu aseguradora, que tiene 15 días para entregártelo.
Qué es el bonus malus del seguro del coche
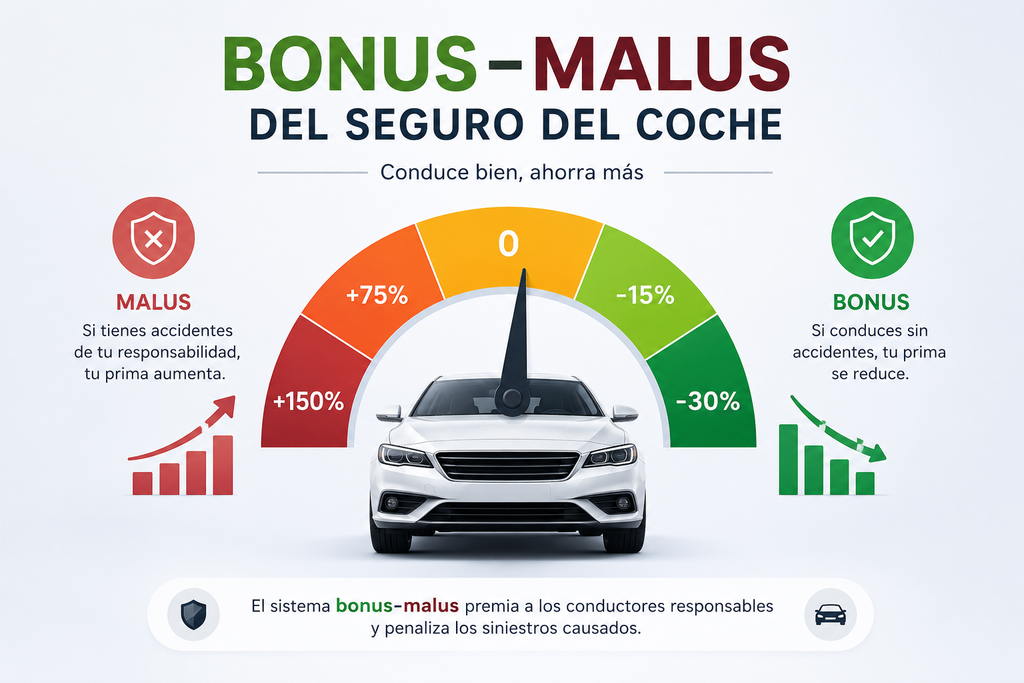
Es un sistema de descuentos y recargos que las aseguradoras aplican sobre la prima base según tu historial de siniestralidad. «Bonus» es el descuento que acumulas por cada año sin siniestros con culpa; «malus» es el recargo que se aplica tras un siniestro en el que has sido declarado responsable.
- Bonus: descuento que se aplica por cada año consecutivo sin siniestros con culpa. El porcentaje y el máximo varían según la compañía.
- Malus: un siniestro con culpa suele suponer perder varios años de bonus acumulado, y en algunos casos un recargo adicional sobre la prima del año siguiente.
¿Cuántos años cuenta tu historial?
Las aseguradoras miran los siniestros con culpa de los últimos 5 años. Los siniestros sin culpa no cuentan. Pasados esos 5 años, un siniestro antiguo deja de aparecer en el certificado.
Cómo se calcula exactamente
Cada aseguradora tiene su propia escala de bonus malus, no está unificada por ley, así que el porcentaje de descuento o recargo puede variar de una compañía a otra. Sin embargo, tu historial de siniestralidad real sí queda registrado de forma estandarizada: las compañías consultan el Fichero Histórico del Seguro del Automóvil, conocido como registro SINCO, para conocer tus años sin siniestros. Además, puedes solicitar tu certificado de siniestralidad a tu aseguradora actual: recoge tus siniestros con culpa de los últimos 5 años y las nuevas compañías lo usan para valorar tu perfil y calcular tu prima.
Ejemplo orientativo de cómo sube el descuento
| Años sin siniestros con culpa | Descuento de ejemplo (5% por año) |
|---|---|
| 1 | 5% |
| 3 | 15% |
| 5 | 25% |
| 8 | 40% |
Es un ejemplo, no una escala oficial: cada compañía aplica la suya.
¿Qué pasa con tu bonus si cambias de compañía?
Tu historial no desaparece, porque la nueva aseguradora lo consulta en el registro SINCO o te pide el certificado. Lo que cambia es cuánto descuento te reconoce, y eso lo decide cada compañía. Pide presupuestos con tu certificado en la mano.
Si tu aseguradora no te da el certificado
- Pídelo por escrito, para que quede constancia.
- Guarda el justificante de la petición.
- Si pasan los 15 días, reclama ante el servicio de atención al cliente de la aseguradora.
- Si no te responden o no te convence, puedes acudir al organismo supervisor de seguros.
Cómo pedir tu certificado de siniestralidad
- Pídelo a tu aseguradora actual por el área de cliente, teléfono o email.
- Revisa que figuren tus años sin siniestros y el último año asegurado.
- Preséntalo a la nueva compañía al pedir presupuesto, para que lo tenga en cuenta.
¿Qué siniestros afectan al bonus-malus?
- Un accidente en el que tú (o el conductor habitual) seáis declarados responsables, total o parcialmente.
- Los partes amistosos en los que se reconoce la culpa también cuentan, aunque no haya intervenido la policía.
No afectan al bonus malus:
- Robo del vehículo: en general no se considera un siniestro con culpa. Lo cubre tu póliza si tienes contratada esa cobertura.
- Daños por fenómenos naturales extraordinarios, como una inundación extraordinaria o un terremoto: los cubre el Consorcio de Compensación de Seguros si la póliza está vigente. Otros daños, como el granizo, dependen de lo que cubra tu póliza.
- Rotura de lunas si tienes esta cobertura contratada de forma independiente en la mayoría de compañías.
Cómo recuperar el bonus malus tras un siniestro
- No cambies de aseguradora inmediatamente tras un siniestro pensando que «empiezas de cero»: el nuevo seguro también tendrá acceso a tu historial a través del registro SINCO.
- Mantente sin siniestros los años siguientes: es la única forma real de recuperar el descuento perdido, de forma progresiva.
- Revisa si tu compañía ofrece un «bonus protegido»: algunas pólizas incluyen esta cobertura opcional, que te permite tener un primer siniestro con culpa sin perder el descuento acumulado.
- Compara entre compañías: algunas aseguradoras valoran más que otras un historial largo sin siniestros, así que tras varios años de bonus máximo puede compensar comparar precio en el mercado.
Bonus malus y tipo de póliza
El sistema de bonus malus aplica tanto a pólizas a terceros como a todo riesgo, aunque el impacto económico suele ser mayor en las pólizas más completas por tener una prima base más alta. Si tienes dudas sobre qué tipo de cobertura te compensa según la antigüedad de tu coche, puedes consultar nuestro artículo sobre seguro a terceros vs. todo riesgo.
Si estás pensando en cambiar de compañía para aprovechar mejor tu bonus, puedes comparar condiciones con Línea Directa, o repasar nuestra guía completa de seguros de coche en España 2026 para entender qué otros factores influyen en el precio final de tu póliza.
FAQ
- ¿Cuántos años hacen falta para llegar al bonus máximo? Depende de la escala de cada aseguradora. Puedes pedirle a la tuya su tabla de bonificaciones.
- ¿Se pierde el bonus si cambio de coche? En general el bonus va asociado al conductor o tomador y puede mantenerse al cambiar de coche, pero confirma con tu aseguradora cómo lo aplica.
- ¿Un siniestro sin culpa afecta al bonus? No, si queda acreditado que la responsabilidad es de la otra parte.
- ¿Cuánto tarda en recuperarse el bonus tras un siniestro? Va subiendo año a año, según tu escala.
¿Cuánto tiempo se guarda mi historial de siniestros? Los siniestros con culpa de los últimos 5 años. - ¿Puede mi aseguradora negarse a darme el certificado? No, está obligada a entregarlo en un máximo de 15 días.
- ¿Un parte amistoso afecta al bonus? Sí, si en él reconoces la culpa.
Recomendación final
El bonus malus premia la constancia, no la suerte de un solo año. Si tienes un accidente, no entres en pánico pensando que vas a pagar caro para siempre: recuperar el bonus malus del seguro del coche es solo cuestión de tiempo, ya que con cada año sin nuevos siniestros el descuento vuelve a subir de forma progresiva. Y antes de renovar, compara siempre tu certificado de siniestralidad con lo que ofrecen otras compañías.