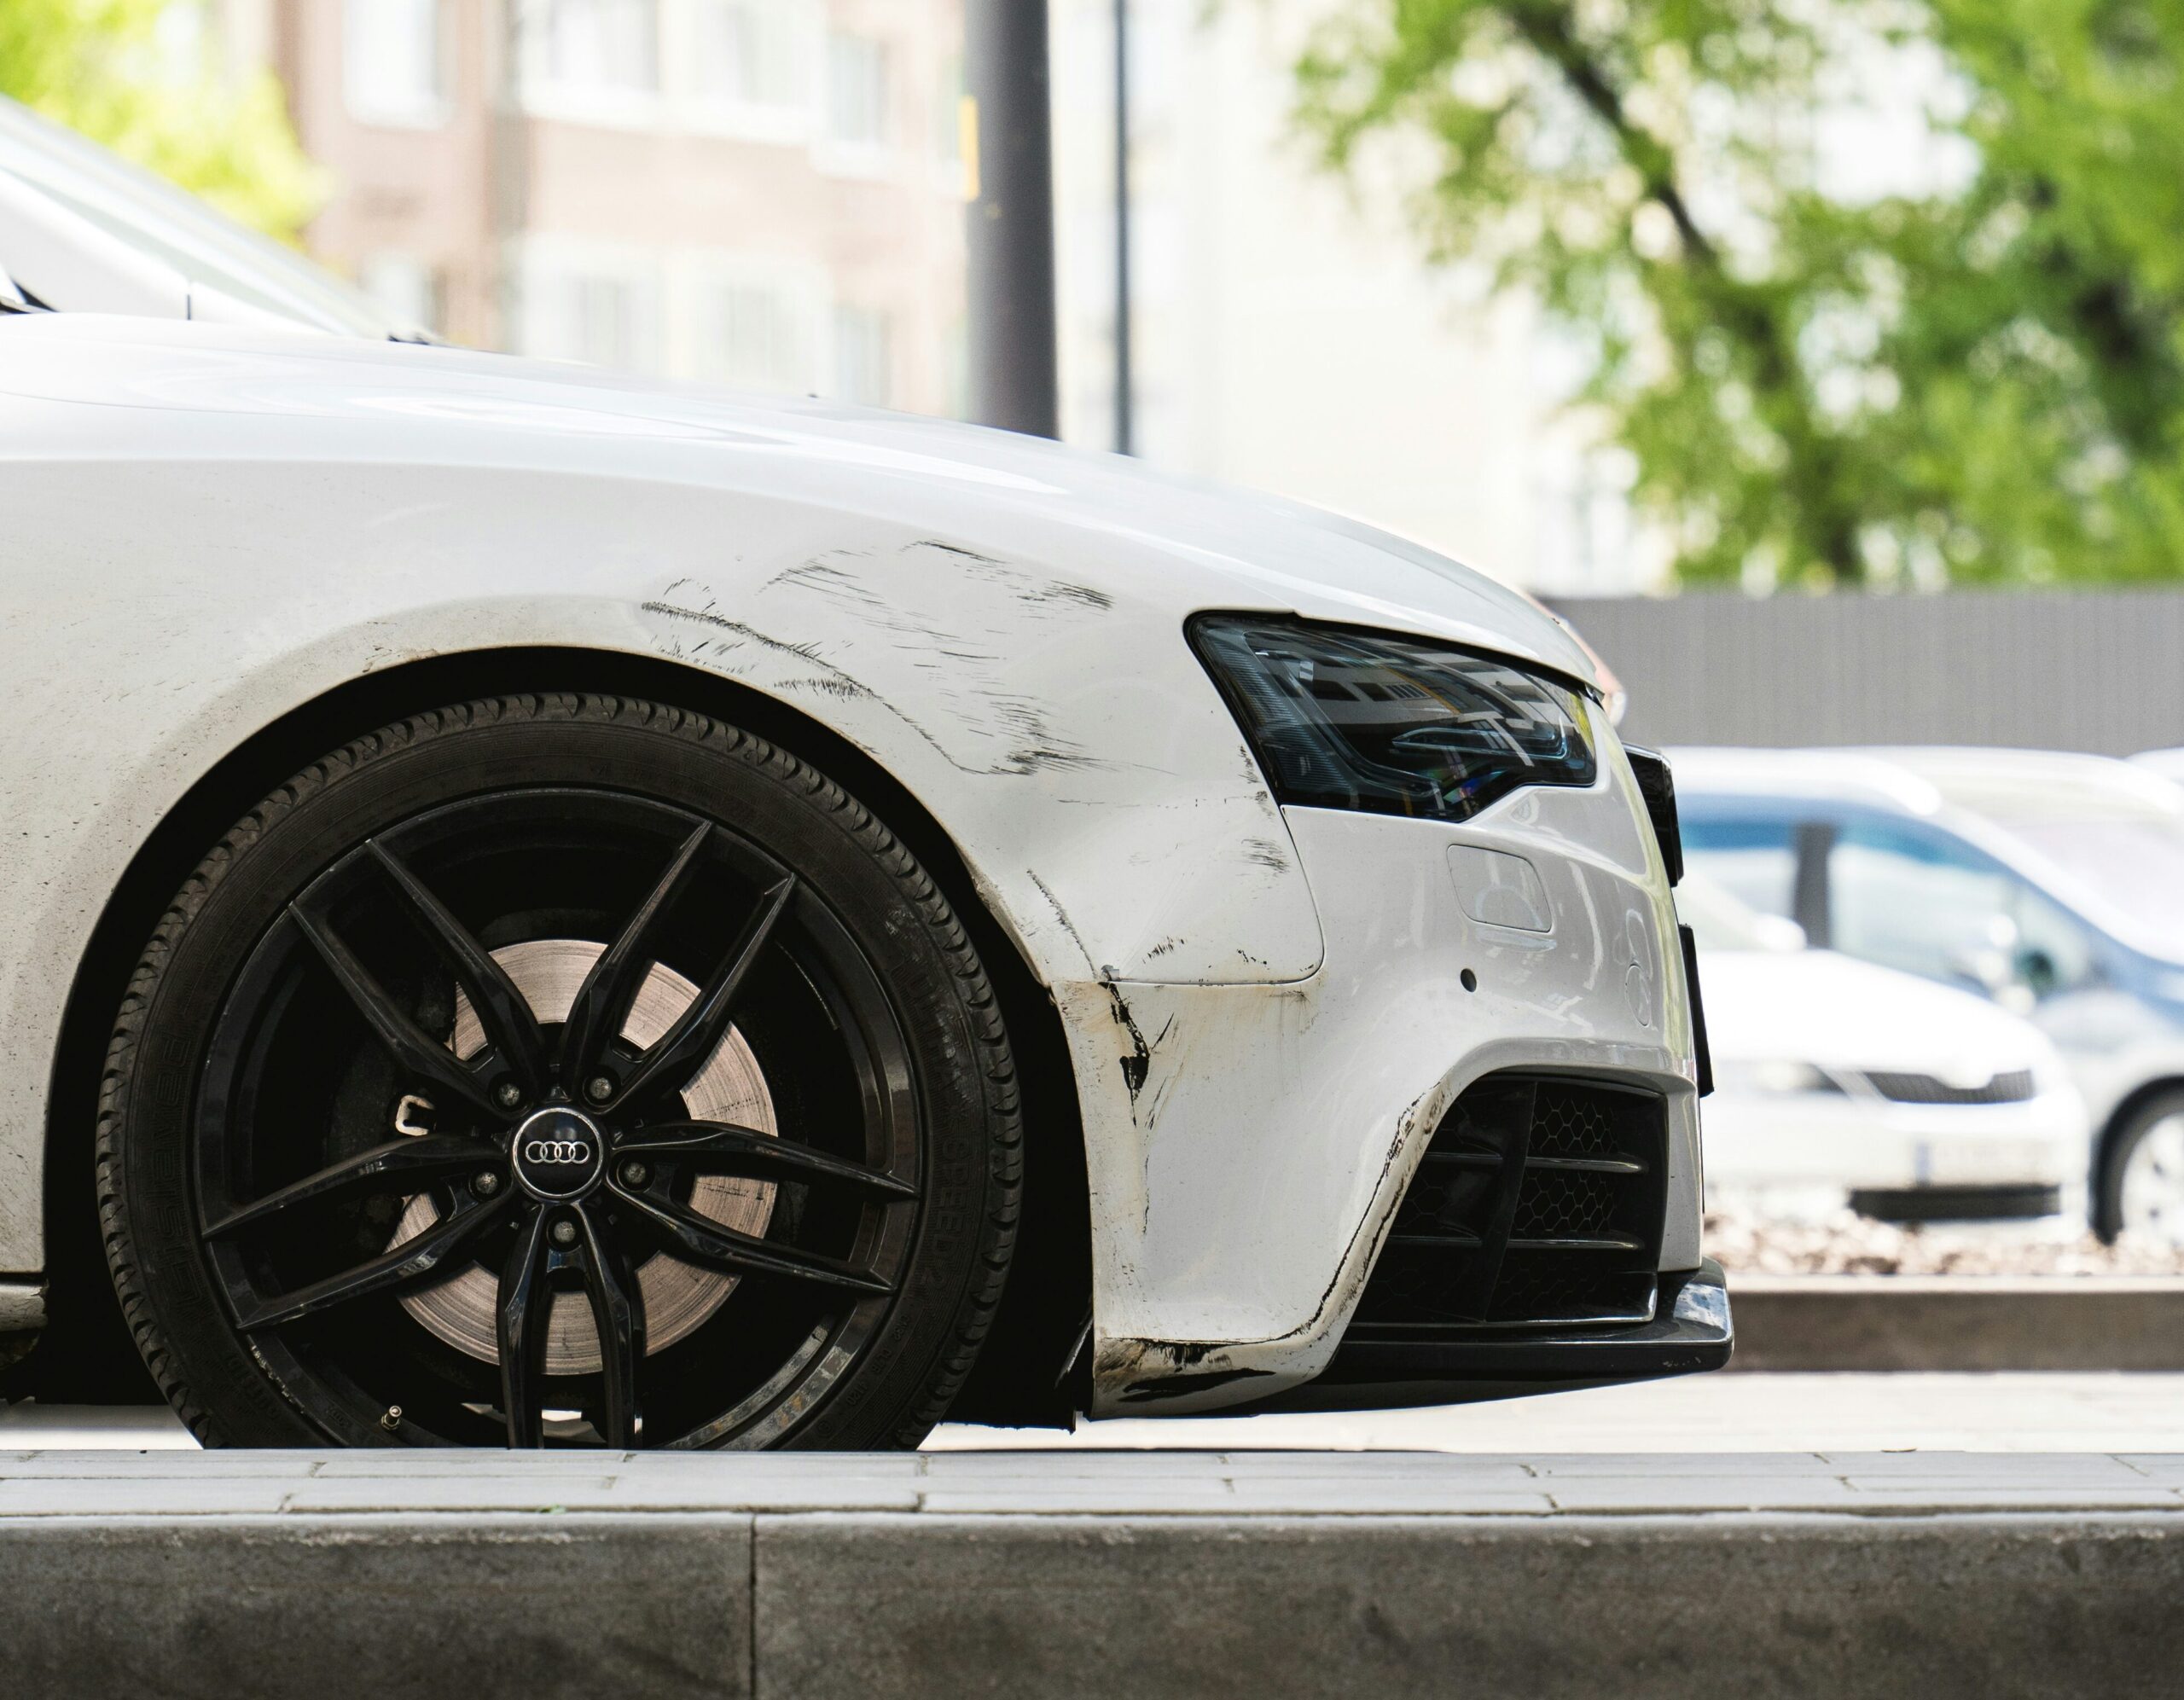
El seguro a todo riesgo es la modalidad más completa que puedes contratar para tu coche. Pero también es la más cara, y no siempre compensa. Te explicamos qué incluye y en qué casos merece la pena.
Qué cubre el seguro a todo riesgo
A diferencia del seguro a terceros, el seguro a todo riesgo cubre también los daños de tu propio vehículo, independientemente de quién tenga la culpa. Las coberturas habituales son:
- Daños propios: cubre los daños de tu coche en cualquier accidente, incluidos los que tú causes
- Robo del vehículo
- Incendio
- Lunas: rotura de parabrisas y ventanas
- Fenómenos naturales: granizo, inundaciones, rayos
- Asistencia en carretera 24 horas
- Coche de sustitución durante la reparación
Algunas pólizas incluyen también cobertura para accesorios, equipaje o accidentes del conductor.
Todo riesgo con o sin franquicia
El seguro a todo riesgo sin franquicia cubre el 100% de los daños sin que tengas que pagar nada. El con franquicia implica que en caso de siniestro pagas una cantidad fija (por ejemplo 300 €) y el resto lo cubre la aseguradora. A cambio, la prima anual es más baja.
Seguro a todo riesgo vs. seguro a terceros ampliado
Muchos conductores dudan entre el seguro a todo riesgo y un seguro a terceros ampliado (también llamado «terceros +»), que añade lunas, robo e incendio al seguro obligatorio sin llegar a cubrir los daños propios en accidentes que tú causes. La diferencia clave está ahí: el seguro a todo riesgo te cubre a ti también cuando la culpa es tuya; el terceros ampliado, no. Si tu coche es nuevo o tiene un valor de mercado alto, esa diferencia puede suponer varios miles de euros en caso de accidente grave. Si el vehículo es antiguo y de bajo valor, en cambio, el terceros ampliado suele ser suficiente y bastante más barato.
Cuándo merece la pena contratarlo
El seguro a todo riesgo compensa principalmente en estos casos:
- Coche nuevo o de menos de 5 años: el valor del vehículo es alto y una reparación puede ser muy cara
- Conductor novel: más probabilidad de golpes y accidentes leves
- Coche financiado o en renting: muchos contratos lo exigen obligatoriamente
- Zonas con mucho tráfico o aparcamiento difícil
Si estás en alguno de estos casos, te recomendamos consultar tarifas de todo riesgo con Línea Directa para comparar antes de decidir.
Cuándo puede no compensar
Si tu coche tiene más de 8-10 años y su valor de mercado es bajo, pagar una prima elevada de seguro a todo riesgo puede no tener sentido. En ese caso, un seguro a terceros ampliado con lunas y asistencia puede ser suficiente y mucho más económico.
Preguntas frecuentes
¿Puedo cambiar de todo riesgo a terceros a mitad de póliza?
Sí, pero normalmente solo en la renovación anual, no a mitad de contrato. Si cambias de coche o tu situación varía, contacta con tu aseguradora para valorar el cambio en el siguiente vencimiento.¿Sube el seguro a todo riesgo tras un siniestro?
Es habitual que la prima suba en la siguiente renovación si has tenido un siniestro con culpa, ya que afecta a tu bonus-malus. Si el siniestro no fue culpa tuya (por ejemplo, te chocan por detrás), normalmente no debería penalizarte.¿Cubre el seguro a todo riesgo a otros conductores autorizados?
Depende de la póliza. Algunas cubren a cualquier conductor con carné en vigor, otras solo a los conductores declarados expresamente. Revisa siempre las condiciones particulares antes de prestar el coche.
Consejo
Compara siempre varias aseguradoras antes de contratar. El precio del mismo nivel de cobertura puede variar cientos de euros al año entre compañías. Puedes empezar con un presupuesto rápido de Línea Directa y comparar desde ahí.
Si estás valorando cambiar de modalidad, puede ayudarte comparar coberturas. Lee nuestra guía completa de seguros de coche en España antes de decidir. Para comparar precios entre aseguradoras, el comparador oficial de UNESPA es un buen punto de partida.