.
El seguro de coche por robo es la cobertura que determina si recibes una indemnización rápida o te enfrentas a un proceso lleno de trabas cuando te roban el vehículo. Te contamos qué pólizas lo incluyen, cómo se calcula la indemnización y los pasos exactos a seguir.
Qué cubre un seguro de coche con cobertura de robo
- Todo riesgo: incluye la cobertura de robo casi siempre de serie
- Terceros ampliado / terceros +: en muchas aseguradoras incluye robo, incendio y lunas como coberturas adicionales sobre el terceros básico
- Terceros básico (obligatorio): por defecto no cubre el robo del propio vehículo, solo los daños que causes a otros
Si tu coche tiene cierto valor de mercado o es relativamente nuevo, contratar como mínimo un terceros ampliado con cobertura de robo suele compensar. Puedes comparar en detalle las diferencias en seguro a terceros vs. todo riesgo: cuándo compensa cada uno según la edad del coche.
Qué pasa si te roban el coche: primeros pasos
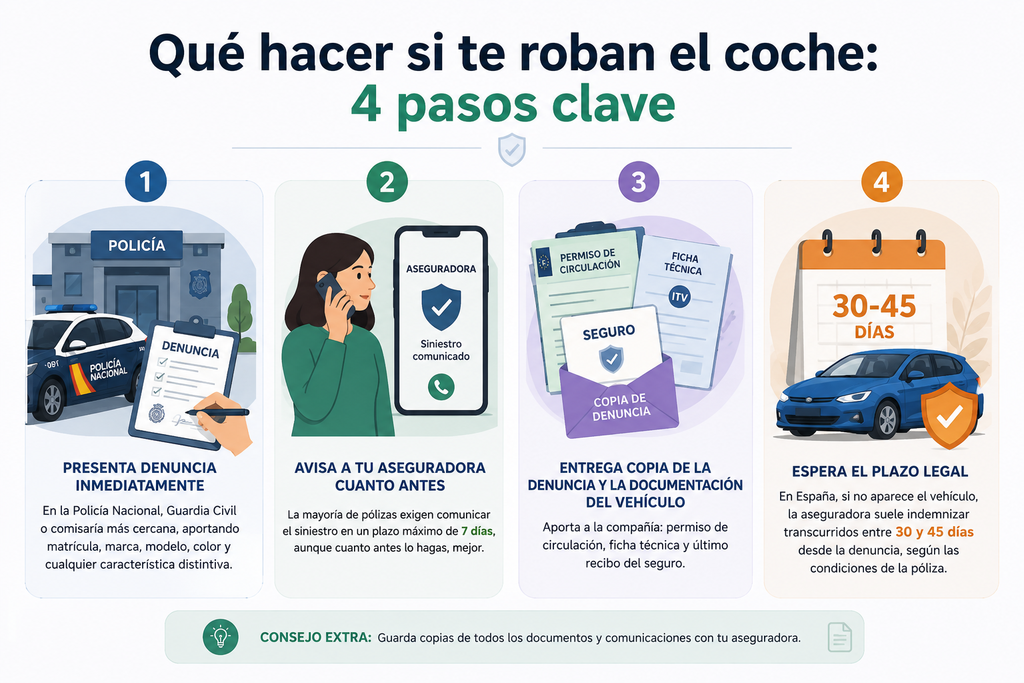
- Presenta denuncia inmediatamente en la Policía Nacional, Guardia Civil o comisaría más cercana, aportando matrícula, marca, modelo, color y cualquier característica distintiva.
- Avisa a tu aseguradora cuanto antes: el plazo general para comunicar el siniestro es de 7 días, salvo que tu póliza establezca otro.
- Entrega copia de la denuncia y la documentación del vehículo (permiso de circulación, ficha técnica, último recibo del seguro) a la compañía.
- Si el coche no aparece, la aseguradora suele esperar un tiempo antes de indemnizar. Ese plazo varía según la póliza, así que pregúntalo.
Cómo se calcula la indemnización
La compañía indemniza según el valor venal del vehículo (su valor de mercado en el momento del robo, no el precio que pagaste por él), salvo que la póliza incluya cláusulas de valor a nuevo durante los primeros años, algo habitual en pólizas todo riesgo contratadas al comprar un coche 0 km.
Ten en cuenta también la franquicia aplicable: algunas pólizas de todo riesgo incluyen una franquicia específica para robo, es decir, una cantidad que corre de tu cuenta y se descuenta de la indemnización final. Revisa las condiciones particulares de tu póliza antes de contratarla, ya que este dato puede marcar una diferencia importante en lo que finalmente recibes.
Si el coche aparece antes de que se resuelva la indemnización, normalmente se te devolverá, y la aseguradora cubrirá los daños que presente derivados del robo (rotura de cerraduras, manipulación del cuadro, etc.) según las condiciones contratadas.
Qué no cubre el seguro de robo
Antes de contratar, revisa las exclusiones, porque ahí se pierden muchas indemnizaciones:
- Coche abierto o con las llaves dentro. Muchas pólizas reducen o rechazan la indemnización si no hubo fuerza en la sustracción.
- Objetos personales del interior. Normalmente no entran, salvo que la póliza lo recoja expresamente.
- Robo parcial (ruedas, baterías, radio, piezas). Depende de la póliza: suele cubrirse en todo riesgo, con límites, y en terceros ampliado a veces no.
- Negligencia grave o declaración falsa al contratar.
¿El robo afecta a tu bonus malus?
En general no, porque no eres responsable del siniestro. Lo explicamos en nuestra guía de bonus malus.
Qué hacer si la aseguradora rechaza o retrasa la indemnización
- Reclama por escrito al servicio de atención al cliente de la aseguradora.
- Si no te responde en plazo o rechaza, acude al Defensor del Cliente de la compañía.
- Como último paso, presenta una reclamación en la Dirección General de Seguros y Fondos de Pensiones.
Cómo reducir el riesgo de robo
- Aparca en garajes o zonas vigiladas siempre que sea posible
- Instala un sistema antirrobo homologado (algunas aseguradoras aplican descuento en la prima)
- No dejes documentación original ni objetos de valor a la vista
Considera un localizador GPS, especialmente útil en coches de gama alta o muy demandados por el mercado de piezas.
El localizador GPS no solo actúa como elemento disuasorio: en caso de robo, permite a las Fuerzas de Seguridad localizar el vehículo en tiempo real, lo que aumenta notablemente las probabilidades de recuperarlo antes de que se cumpla el plazo de indemnización. Algunas aseguradoras incluso ofrecen descuentos adicionales en la prima si el sistema de localización está homologado y activo.
Seguros que ofrecen buena cobertura de robo
Comparar coberturas y precios antes de contratar es clave, ya que las franquicias y exclusiones por robo varían mucho entre compañías. Puedes consultar condiciones directamente en Línea Directa para comparar sus coberturas de robo dentro de las pólizas a todo riesgo.
FAQ
- ¿Cubre el robo el seguro a terceros básico? No, solo cubre los daños que causes a otros.
- ¿Cuánto tengo para avisar a la aseguradora? El plazo general es de 7 días desde que conoces el robo, salvo que tu póliza diga otro.
- ¿Me dan un coche de sustitución? Solo si tu póliza lo incluye. Pregúntalo antes de contratar.
- ¿Qué pasa si me roban el coche y aún lo estoy pagando? Avisa también a la financiera y consulta las condiciones de tu póliza.
Recomendación final
Contratar un buen seguro de coche por robo no es un gasto superfluo si tu vehículo tiene menos de 5-6 años o un valor de mercado considerable, no te la juegues con un seguro a terceros básico: la cobertura de robo suele costar relativamente poco frente al disgusto de perder el vehículo sin indemnización. Revisa también nuestra guía completa de seguros de coche en España 2026 para comparar todas las modalidades disponibles antes de renovar tu póliza.
Para conocer tus derechos exactos como asegurado en caso de robo, puedes consultar la normativa en la web de la Dirección General de Seguros y Fondos de Pensiones.